Vorsorge & Vermögen
Was kostet Ihre Rentenversicherung wirklich? Karosserie und Motor einfach erklärt
Vertragskosten, Fondskosten und Nettotarife verständlich erklärt – mit Modellrechnung und Fragen für Ihre eigene Police.
Sie besparen eine fondsgebundene Rentenversicherung, vielleicht sogar mit einem günstigen ETF. Ist der ganze Vertrag damit günstig? Nicht unbedingt.
Ein Bild hilft beim Verstehen: Stellen Sie sich Ihre Vorsorge wie ein Auto vor. Es gibt eine Karosserie, einen Motor und Kraftstoff. Alle drei bestimmen, wie weit Sie kommen.
Das Wichtigste auf einen Blick
- In einer fondsgebundenen Rentenversicherung gibt es zwei Kostenebenen: den Vertrag (Karosserie) und die Fonds darin (Motor). Beide wirken zusammen.
- Vertragskosten beziehen sich auf unterschiedliche Größen – Beitragssumme, Beitrag, Guthaben oder feste Euro-Beträge. Prozentsätze lassen sich deshalb nicht einfach addieren.[3]
- Fondskosten stecken schon im Anteilspreis. Veröffentlichte Fondsrenditen sind meist bereits nach diesen Kosten berechnet.[5][6]
- Ein Nettotarif enthält keine eingerechnete Abschlussprovision, ist aber nicht kostenlos. Ein separat vereinbartes Honorar gehört in jeden Vergleich.[1]
- Eine bestehende Police sollten Sie prüfen, nicht reflexartig kündigen. Bereits gezahlte Kosten holt eine Kündigung nicht zurück.
Inhalt dieses Artikels
Karosserie, Motor, Kraftstoff
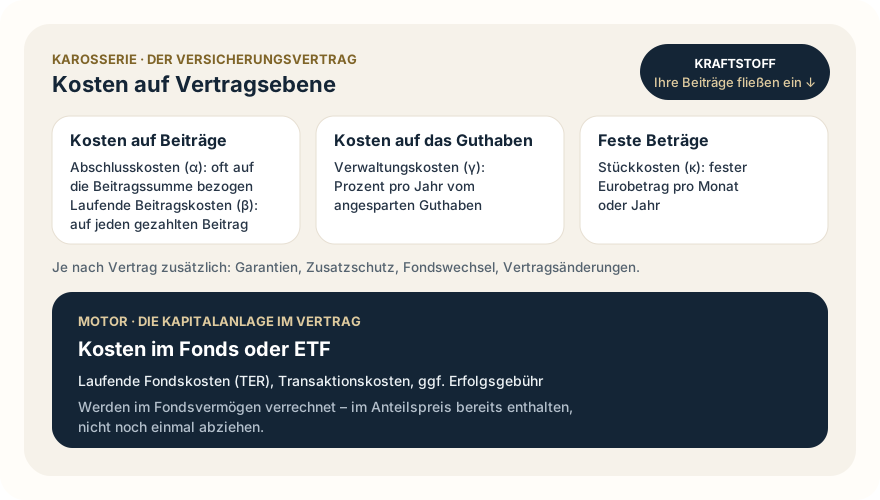
- Karosserie ist der Versicherungsvertrag: mit seinen Kosten, Regeln, Garantien und den Möglichkeiten für die spätere Rente.
- Motor sind die Fonds oder ETFs im Vertrag: mit Anlagestrategie, Risiko und eigenen Kosten.
- Kraftstoff sind Ihre Beiträge – genauer: der Teil davon, der tatsächlich angelegt wird.
Eine günstige Karosserie macht einen teuren Motor nicht günstig. Und ein günstiger ETF gleicht hohe Vertragskosten nicht aus. Das Bild hat Grenzen: Die Karosserie leistet mehr als ein Depot, zum Beispiel eine lebenslange Rente. Ein fairer Vergleich muss das mitbetrachten.
Welche Kosten entstehen im Vertrag?
Versicherer müssen vor Vertragsschluss die Abschluss- und Vertriebskosten sowie die übrigen Kosten angeben.[4] In der Fachsprache haben sich griechische Buchstaben eingebürgert. Sie werden aber nicht überall gleich verwendet – maßgeblich sind immer Ihre Vertragsunterlagen.[3]
| Kostenart | Worauf berechnet? | Wann fällt sie an? | Was sollten Sie fragen? |
|---|---|---|---|
| Abschluss- und Vertriebskosten (α) | Meist auf die Summe aller vereinbarten Beiträge | Einmalig oder über die ersten Jahre verteilt | Wie hoch in Euro, und über wie viele Jahre verteilt? |
| Beitragsbezogene Kosten (β) | Prozent von jedem gezahlten Beitrag | Solange Sie einzahlen | Wie viel von 100 Euro Beitrag wird angelegt? |
| Guthabenbezogene Kosten (γ) | Prozent pro Jahr vom angesparten Guthaben | Laufend, auch nach Beitragsende | Wie hoch bei 50.000 Euro Guthaben? |
| Feste Kosten (κ, Stückkosten) | Fester Euro-Betrag | Monatlich oder jährlich | Wie viel Euro im Jahr? |
| Bedingte Kosten | Je nach Vereinbarung | Bei Garantien, Zusatzschutz, Fondswechsel, Änderungen | Was kostet was, und wann? |
Ein Prozent vom Beitrag ist etwas anderes als ein Prozent vom Guthaben: Bei 200 Euro Beitrag sind es 2 Euro im Monat. Bei 50.000 Euro Guthaben sind es 500 Euro im Jahr. Deshalb lassen sich Prozentsätze mit verschiedenen Bezugsgrößen nicht addieren.[3]
Hilfreich ist die Kennzahl Effektivkosten: Sie zeigt, um wie viele Prozentpunkte Kosten die Rendite pro Jahr mindern – unter bestimmten Annahmen. Sie ist keine zusätzliche Gebühr.[2]
Was kostet der Motor?
Fonds haben laufende Kosten, oft als TER (Total Expense Ratio) angegeben. Sie werden direkt im Fondsvermögen verrechnet und stecken im Anteilspreis.[5] Wenn ein Fonds eine Wertentwicklung veröffentlicht, ist sie in der Regel bereits nach diesen Kosten gerechnet.[6] Ziehen Sie sie also nicht noch einmal ab.
Die TER erfasst aber nicht alles: Transaktionskosten im Fonds und mögliche Erfolgsgebühren kommen hinzu.[5] Manche Versicherer erhalten von Fondsgesellschaften Rückvergütungen.[2] Ob und wie Ihr Vertrag davon profitiert, ergibt sich nur aus Ihren Unterlagen.
Warum kleine Prozentsätze viel ausmachen
| Variante | Guthaben nach 30 Jahren |
|---|---|
| A – Nur Fondskosten (ETF), keine Vertragskosten | 157.789 € |
| B – Provisionstarif mit ETF | 131.108 € |
| C – Provisionstarif mit aktivem Fonds | 104.768 € |
| D – Nettotarif mit ETF | 147.847 € |
| E – Nettotarif mit aktivem Fonds | 117.310 € |
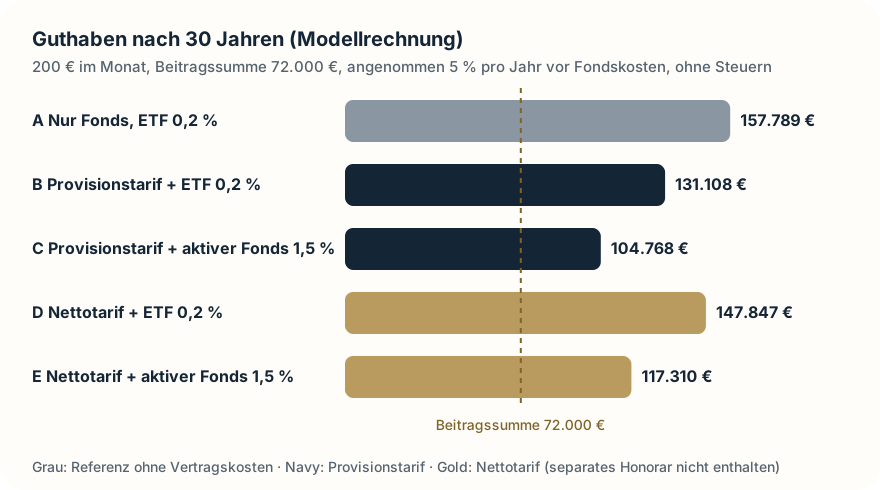
Was zeigt das? Der Motor allein (B gegen C) macht über 26.000 Euro aus. Die Karosserie allein (B gegen D) fast 17.000 Euro. Und ein günstiger Vertrag mit teurem Fonds (E) liegt unter dem Provisionstarif mit ETF (B). Wichtig: Bei D und E kommt ein separat vereinbartes Honorar hinzu, das im Guthaben nicht enthalten ist. Liegt es zum Beispiel bei 2.000 Euro, gehört dieser Betrag in den Vergleich. Variante A ist eine rechnerische Referenz, kein Depot: Dort fielen Steuern anders an, und es gäbe keine Rentenleistung.
Was ist ein Nettotarif?
Bei einem Nettotarif ist keine Abschlussprovision eingerechnet.[1] Die Beratung bezahlen Sie stattdessen separat, über ein Honorar für Beratung, Vermittlung oder Betreuung. „Netto“ heißt also nicht „kostenlos“ und nicht automatisch „insgesamt günstiger“.
Fragen Sie bei jedem Honorar: Wie hoch ist es insgesamt? Wann ist es fällig – einmal, in Raten, laufend? Und was passiert, wenn der Versicherungsvertrag früh endet? Eine Honorarvereinbarung ist ein eigener Vertrag. Ob sie weiterläuft, wenn die Police gekündigt wird, steht in dieser Vereinbarung – gehen Sie nicht davon aus, dass sie automatisch entfällt.
Bei Fitzner Financial ist eine Vergütung über eine im Produkt enthaltene Courtage, über ein gesondert vereinbartes Honorar oder über beides möglich. Was für Sie gilt, besprechen wir vor jeder Entscheidung; Einzelheiten stehen in unserer Erstinformation.
Wann kann ein Nettoprodukt sinnvoll sein?
Gute Voraussetzungen sind: eine lange Laufzeit, ein guter Vertrag mit günstiger Fondsauswahl, eine transparente Vergütung und Beiträge, die Sie dauerhaft tragen können. Eine pauschale Überlegenheit gibt es nicht.
Wer vergleicht, sollte drei Wege getrennt betrachten:
- Provisionstarif: Kosten im Vertrag, keine Extrarechnung.
- Nettotarif plus Honorar: niedrigere Vertragskosten, separate Vergütung.
- ETF-Depot: meist am flexibelsten, aber ohne lebenslange Rentengarantie.
Auch die Steuern unterscheiden sich. Bei einer Kapitalauszahlung aus einer Rentenversicherung nach zwölf Jahren Laufzeit und nach dem 62. Geburtstag (bei Verträgen ab 2012) wird nur die Hälfte des Ertrags besteuert; bei fondsgebundenen Verträgen sind zusätzlich 15 Prozent steuerfrei.[7] Im Depot gilt die Abgeltungsteuer, bei Aktienfonds sind 30 Prozent der Erträge steuerfrei.[8] Was für Sie günstiger ist, hängt von Ihrem Steuersatz im Alter und der Auszahlungsform ab.
Neu ab 2027: Für die staatlich geförderte private Altersvorsorge muss jeder Anbieter ein Standarddepot anbieten, dessen Kosten auf 1,0 Prozent begrenzt sind.[9] Auch das kann ein Vergleichsmaßstab sein.
Bestehende Police prüfen statt reflexartig kündigen
Bevor Sie über eine Kündigung nachdenken, gehören diese Punkte auf den Tisch:
- Rückkaufswert: Was bekämen Sie heute tatsächlich ausgezahlt?[4]
- Bereits gezahlte Kosten: Abschlusskosten aus der Vergangenheit sind meist schon bezahlt. Eine Kündigung holt sie nicht zurück – rechnen Sie sie nicht noch einmal als künftige Belastung.
- Garantien und Rentenfaktor: Ältere Verträge enthalten manchmal Zusagen, die es heute nicht mehr gibt.
- Steuern: Eine vorzeitige Auszahlung kann steuerlich ungünstig sein.
- Alternativen im Vertrag: Fondswechsel, Beitragsanpassung oder Beitragspause.
- Neuabschluss: Ein neuer Vertrag kann erneut Kosten verursachen.
Ihre Fragen für die nächste Prüfung
- Abschlusskosten: Wie hoch sind sie in Euro, und über wie viele Jahre werden sie verteilt?
- Laufende Kosten: Welche beziehen sich auf Beitrag, Guthaben oder feste Euro-Beträge?
- Fonds: Welche Fondskosten gelten in meinem Vertrag, und kann ich günstig wechseln?
- Effektivkosten: Welche Kosten sind in der Kennzahl enthalten?
- Vergütung: Fällt ein Honorar an – wie hoch, wann fällig, was bei früher Kündigung?
- Leistung: Welche Garantien und welchen Rentenfaktor erhalte ich?
- Alternativen: Was passiert bei Beitragspause, Fondswechsel oder Beitragsanpassung?
Für Beschäftigte kann auch die betriebliche Altersvorsorge mit Arbeitgeberzuschuss interessant sein: Betriebliche Altersvorsorge. Wie wir Vorsorge insgesamt angehen, lesen Sie auf der Seite Altersvorsorge.
Wissen Sie, was Ihre Vorsorge kostet?
Bringen Sie Ihre Unterlagen mit. Wir lesen gemeinsam Kostenausweis, Fondsauswahl und Vertragsbedingungen und ordnen ein, ob Ihr Vertrag zu Ihren Zielen passt – ohne vorschnelle Kündigung.
Quellen
Alle Quellen abgerufen am 11. November 2026. Die Einteilung in α-, β-, γ- und κ-Kosten ist ein verbreitetes Erklärmodell, keine gesetzliche Systematik.
- BaFin: Merkblatt 01/2023 (VA) zu kapitalbildenden Lebensversicherungsprodukten (öffnet in neuem Tab) – Kostenarten, Nettoprodukte, Rückvergütungen.
- BaFin: Wenn Lebensversicherungen zu viel kosten (Fachartikel vom 18. März 2022) (öffnet in neuem Tab) – Effektivkosten und Rückvergütungen.
- Deutsche Aktuarvereinigung: Kostenkennziffern bei Versicherungsanlageprodukten (Ergebnisbericht vom 30. November 2023) (öffnet in neuem Tab) – Fachbericht, keine verbindliche Norm.
- VVG-Informationspflichtenverordnung, § 2: Kostenangaben bei Lebensversicherungen (öffnet in neuem Tab) und Versicherungsvertragsgesetz, § 169: Rückkaufswert (öffnet in neuem Tab)
- BaFin: Wertpapierfonds (öffnet in neuem Tab) und BaFin: ETFs (öffnet in neuem Tab)
- BVI: Die BVI-Methode zur Wertentwicklung von Fonds (öffnet in neuem Tab) – Verbandsangabe.
- Einkommensteuergesetz, § 20 Abs. 1 Nr. 6: Erträge aus Versicherungen (öffnet in neuem Tab) und § 52 (62. Lebensjahr bei Verträgen ab 2012) (öffnet in neuem Tab)
- Investmentsteuergesetz, § 20: Teilfreistellung (öffnet in neuem Tab)
- Bundesregierung: Fragen und Antworten zur Reform der privaten Altersvorsorge (öffnet in neuem Tab)
Stand: