Vorsorge & Vermögen
Investieren mit Plan: Warum Zeit, Ruhe und breite Streuung wichtiger sind als der perfekte Einstieg
Was Ihre Strategie festlegen sollte, bevor die Kurse fallen – und welche Rolle Anlagehorizont, weltweite Streuung und niedrige Kosten dabei spielen.
Sie haben angefangen zu investieren. Der Sparplan läuft, die ersten Monate fühlen sich gut an. Dann fallen die Märkte – und plötzlich steht im Depot ein Minus. Genau jetzt zeigt sich, ob Sie nur eine Geldanlage haben oder auch einen Plan.
Die entscheidende Frage lautet deshalb: Was sollte Ihre Strategie bereits festlegen, bevor die nächste unruhige Marktphase kommt?
Das Wichtigste auf einen Blick
- Eine gute Strategie legt vor der Krise fest, was bei fallenden Kursen passiert. Dann müssen Sie nicht unter dem Eindruck der Schlagzeilen entscheiden.
- Zeit schafft Spielraum für Schwankungen, garantiert aber weder Gewinne noch eine Erholung bis zu einem bestimmten Termin.[1]
- Sparplan, Rebalancing und zusätzliche Umschichtung sind drei verschiedene Dinge – mit unterschiedlichem Risiko.[7][8]
- Viele Fonds bedeuten nicht automatisch viel Streuung. Entscheidend ist, was insgesamt im Depot steckt.[5][6]
- Kosten wirken jedes Jahr. Niedrige Kosten verbessern die Ausgangslage, garantieren aber keine positive Rendite.[3][10]
Inhalt dieses Artikels
- Zeit: Investieren braucht einen passenden Horizont
- Antizyklisch investieren: einen Plan für fallende Kurse haben
- Emotionen: Der Plan muss auch in schlechten Wochen funktionieren
- Breite und granulare Streuung: Was steckt wirklich im Depot?
- Niedrige TER: Kosten wirken jedes Jahr
- So entsteht eine Strategie, die zu Ihrem Leben passt
- Ihr kurzer Check
- Quellen
Zeit: Investieren braucht einen passenden Horizont
Nicht jedes Geld gehört an die Börse. Ein Beispiel:
- Das Auto in zwei Jahren: Brauchen Sie 15.000 Euro zu einem festen Termin, kann ein Kurseinbruch kurz vorher Ihren Plan durchkreuzen. Solches Geld gehört eher auf ein Tagesgeld- oder Festgeldkonto.
- Vermögen über Jahrzehnte: Wer für die Zeit in 25 oder 30 Jahren spart, hat mehr Spielraum, schwache Jahre auszusitzen.
Ein langer Zeitraum hilft also. Die BaFin weist darauf hin, dass sich Wertpapiere vor allem für eine langfristige Geldanlage eignen.[1] Aber Zeit allein ist keine Garantie: Wie lange eine Erholung dauert, weiß niemand vorher. Der breite Weltaktienindex MSCI ACWI IMI verlor zwischen Ende Oktober 2007 und Anfang März 2009 in der Spitze rund 59 Prozent (in US-Dollar).[5]
Deshalb gehören zwei Dinge zu jedem Plan: ein Notgroschen für Unvorhergesehenes und eine Sparrate, die Sie auch in teuren Monaten halten können. Beides schützt davor, im ungünstigsten Moment verkaufen zu müssen. Und wenn eine geplante Entnahme näher rückt – etwa für eine Immobilie –, sollte die Strategie rechtzeitig überprüft werden.
Antizyklisch investieren: einen Plan für fallende Kurse haben
Antizyklisch heißt: gegen die Stimmung handeln. Nicht spontan, sondern innerhalb einer Strategie, die Sie vorher festgelegt haben. Dabei werden drei Mechanismen oft verwechselt.
Ein vereinfachtes Beispiel
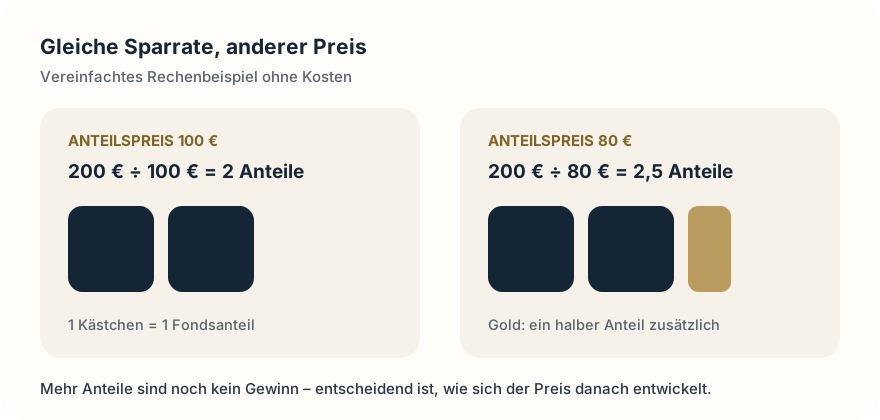
200 Euro kaufen bei einem Anteilspreis von 100 Euro zwei Anteile. Fällt der Preis auf 80 Euro, kaufen dieselben 200 Euro zweieinhalb Anteile. Das ist schlichte Rechnung. Ob sich das lohnt, hängt davon ab, wie sich der Preis danach entwickelt – fällt er weiter, verlieren auch die neuen Anteile an Wert.
Ein Sparplan ist auch nicht grundsätzlich besser als eine Einmalanlage. Eine Anbieterstudie fand, dass eine sofortige Einmalanlage historisch in etwa zwei Dritteln der Fälle besser abschnitt als eine Verteilung über mehrere Monate.[8] Wer aus dem laufenden Einkommen spart, hat diese Wahl ohnehin nicht – für ihn ist der Sparplan einfach der natürliche Weg.
Was Rebalancing leisten kann
Rebalancing ist vor allem Risikosteuerung. In einer Untersuchung mit Daten aus den USA, Großbritannien und Deutschland senkte es das Risiko gemischter Portfolios; einen statistisch belegbaren Renditevorteil fanden die Autoren nicht.[7]
Was Sie über zusätzliche Umschichtungen wissen sollten
- Niemand kennt den Tiefpunkt im Voraus. Nach einem Nachkauf können die Kurse weiter fallen.
- Eine höhere Aktienquote erhöht auch die möglichen Verluste.
- Die Investitionsreserve im Portfolio ist etwas anderes als Ihr privater Notgroschen. Der Notgroschen bleibt unangetastet.
- Eine Reserve kann in steigenden Märkten Rendite kosten, weil sie nicht voll investiert ist.
- Nachkäufe müssen zu Ihrer Liquidität, Ihren Zielen und den vereinbarten Risikogrenzen passen.
Ein klarer Ablauf kann helfen, auch in schwierigen Marktphasen konsequent zu bleiben. Die Wertentwicklung bleibt trotzdem unsicher.
Wie läuft das in der Praxis? In den meisten unserer Lösungen erfolgen Rebalancing und vereinbarte Umschichtungen automatisch nach den festgelegten Regeln. Manche Produkte können das technisch nicht – dort wird manuell umgeschichtet. Welcher Weg für Ihre Lösung gilt, besprechen wir vorab, damit Sie wissen, wer was wann tut. Wichtig: Auch ein automatischer Ablauf macht die Anlage nicht sicherer. Er sorgt nur dafür, dass die Regeln eingehalten werden.
Emotionen: Der Plan muss auch in schlechten Wochen funktionieren
Steigende Kurse verleiten dazu, hinterherzulaufen. Fallende Kurse verleiten zum Aussteigen. Beides ist menschlich. Es kostet aber oft Geld: Nach einer Auswertung von Morningstar erzielte der durchschnittlich in US-Fonds und ETFs investierte Dollar über zehn Jahre bis Ende 2025 rund 8,7 Prozent pro Jahr, die Fonds selbst 9,9 Prozent. Die Lücke entsteht durch den Zeitpunkt von Käufen und Verkäufen.[9] Das ist ein US-Durchschnitt, keine Aussage über Sie.
Sie müssen nicht emotionslos sein. Aber Ihre Anlageentscheidungen sollten nicht jedes Mal von Ihrer Stimmung abhängen. Dabei helfen:
- eine vorher festgelegte Strategie,
- realistische Erwartungen an mögliche Verluste,
- ein Risikoniveau, das zu Ihnen passt,
- regelmäßige Überprüfungen,
- ein Ansprechpartner, wenn es unruhig wird.
Disziplin heißt nicht, an einer unpassenden Lösung festzuhalten. Ein Hauskauf, ein Kind oder ein früherer Entnahmezeitpunkt sind gute Gründe, die Strategie anzupassen. Eine schlechte Börsenwoche ist es nicht.
Breite und granulare Streuung: Was steckt wirklich im Depot?
„Granular“ heißt: fein verteilt auf viele unterschiedliche Unternehmen und Marktsegmente. Gemeint sind mehrere Ebenen:
- Weltregionen sowie Industrie- und Schwellenländer,
- unterschiedliche Branchen,
- große, mittelgroße und kleinere Unternehmen.
Zur Größenordnung: Der MSCI ACWI IMI umfasst 8.017 Unternehmen aus 23 Industrie- und 24 Schwellenländern, große wie kleine.[5] Der bekannte MSCI World enthält dagegen 1.248 größere Unternehmen aus Industrieländern.[6]
Eine Aufteilung in Regionen oder andere Teilsegmente kann sinnvoll sein, etwa um gezielt zu gewichten. Sie ist aber nicht automatisch breiter, besser oder günstiger als eine einfache globale Lösung. Ein fairer Vergleich braucht aktuelle Daten zu Abdeckung, Gewichtung, Überschneidungen und Gesamtkosten.
Und die Grenze der Streuung: Sie verringert die Abhängigkeit von einzelnen Unternehmen oder Branchen. Gegen einen weltweiten Markteinbruch schützt sie nicht.[2]
Niedrige TER: Kosten wirken jedes Jahr
Die TER (Total Expense Ratio) ist die laufende Kostenquote eines Fonds. Sie wird direkt aus dem Fondsvermögen bezahlt und mindert den Anteilspreis – auf Ihrem Konto sehen Sie keine Abbuchung.[3]
Wichtig für Ihren Vergleich:
- Die TER ist nicht die ganze Rechnung. Je nach Lösung kommen Depot-, Transaktions-, Beratungs- oder Vertragskosten hinzu.[3]
- Bei mehreren Fonds zählt die nach Anteil gewichtete Kostenquote.
- Veröffentlichte Fondsrenditen sind üblicherweise schon nach Abzug der laufenden Fondskosten berechnet. Ziehen Sie sie nicht doppelt ab.[10]
- Niedrige Kosten verbessern die Ausgangslage, garantieren aber keine positive Rendite.
Liegen Ihre Fonds in einer Rentenversicherung, kommen Vertragskosten hinzu. Das erklären wir in Was kostet Ihre Rentenversicherung wirklich?.
So entsteht eine Strategie, die zu Ihrem Leben passt
- Ziele und Zeithorizont klären: Wofür legen Sie an, und wann brauchen Sie das Geld?
- Rücklagen und tragbare Sparrate festlegen: Erst der Notgroschen, dann eine Rate, die auch schlechte Monate übersteht.
- Die Mischung bestimmen: Wie viel schwankungsreiche Aktien, wie viel defensivere Anlagen? Auch Anleihen und Anleihefonds können Verluste machen, etwa wenn die Zinsen steigen.[4]
- Streuung, Kosten und Regeln festlegen: Weltweit streuen, Gesamtkosten kennen, Regeln für Überprüfung und Umschichtung vereinbaren.
- Regelmäßig prüfen: Und bei echten Lebensveränderungen anpassen – nicht bei jeder Schlagzeile.
Mehr zu unserem Ansatz lesen Sie auf der Seite ETF-Investments.
Ihr kurzer Check
Kennen Sie Ihren Anlagehorizont, Ihre tatsächliche Streuung, Ihre Gesamtkosten und den Plan für fallende Kurse?
- Anlagehorizont: Wann brauche ich welches Geld – und ist der Notgroschen getrennt davon?
- Tatsächliche Streuung: Was steckt insgesamt in meinen Fonds, und wo gibt es Überschneidungen?
- Gesamtkosten: Was kostet meine Lösung pro Jahr – Fonds, Depot oder Vertrag und Beratung zusammen?
- Plan für fallende Kurse: Läuft mein Sparplan weiter, wann wird rebalanciert, und wer setzt das um?
Wenn Sie bei einer dieser Fragen zögern, ist das ein guter Anlass für ein Gespräch.
Haben Sie einen Plan für die nächste unruhige Phase?
Wir schauen gemeinsam auf Ihre Ziele, Ihren Anlagehorizont, Ihre tatsächliche Streuung und Ihre Gesamtkosten – und besprechen, was bei fallenden Kursen passieren soll. Ohne Renditeversprechen, dafür mit klaren Regeln.
Quellen
Alle Quellen abgerufen am 17. November 2026. Index- und Studienergebnisse beruhen auf historischen Daten der jeweils genannten Märkte und Zeiträume und lassen sich nicht auf die Zukunft übertragen.
- BaFin: Einmaleins der Geldanlage (öffnet in neuem Tab) – Anlagezeitraum, Risikostreuung.
- BaFin: ETFs (öffnet in neuem Tab) – Marktrisiko, Kosten, Grenzen der Streuung.
- BaFin: Wertpapierfonds (öffnet in neuem Tab) – laufende Kosten, Transaktionskosten, Depotgebühren.
- BaFin: Anleihen (öffnet in neuem Tab) – Kurs- und Zinsänderungsrisiko.
- MSCI: Index Factsheet MSCI ACWI IMI (USD) (öffnet in neuem Tab) – Datenstand 30. Oktober 2026; Zahl der Unternehmen und Länder, größte Titel, größter Rückgang seit 1994 (in US-Dollar).
- MSCI: Index Factsheet MSCI World (USD) (öffnet in neuem Tab) – Datenstand 30. Oktober 2026; Zahl der Unternehmen, Anteil der zehn größten Titel.
- Dichtl, Drobetz, Wambach: Testing rebalancing strategies for stock-bond portfolios across different asset allocations. Applied Economics, 48 (9), 2016 (öffnet in neuem Tab) – historische Simulation mit Daten aus den USA, Großbritannien und Deutschland.
- Vanguard Research: Cost averaging – Invest now or temporarily hold your cash? (Februar 2023) (öffnet in neuem Tab) – Anbieterstudie mit historischen und simulierten Marktdaten.
- Morningstar: Mind the Gap 2026 (August 2026) (öffnet in neuem Tab) – US-Fonds und ETFs, zehn Jahre bis 31. Dezember 2025.
- BVI: How much do funds cost? (öffnet in neuem Tab) – Verbandsangabe zu laufenden Kosten; zur Wertentwicklung nach Fondskosten: Die BVI-Methode (öffnet in neuem Tab)
Stand: